扫描下载APP
其它方式登录
韩国资本市场正掀起机器人IPO热潮,2026年9月多家机器人公司密集上市,定价屡达区间上限,机构认购竞争激烈;板块市值半年激增65%,但高估值(市销率18.4倍)与基本面(营收低、国产化率不足50%)严重脱节,反映市场主要为‘机器人驱动产业复兴’叙事溢价,而非实际落地能力。
监管层虽未出台人形机器人IPO专项新规,但通过窗口指导强化审核,重点关注持续性收入、亏损收窄和真实技术创新,推动行业从概念炒作转向商业化验证。宇树科技等企业股价剧烈波动凸显市场对盈利能力和业务实质的重新审视,审核逻辑趋严本质是压缩‘故事’与现实之间的差距。
Anthropic上市前永续合约在Variational、QFEX、Lighter和Entropy四大交易平台间出现显著价差,隐含估值分歧最高达1500亿美元,最大可执行套利空间超800个基点;各平台流动性、滑点及资金费率差异明显,价差受AI行业动态与Pre-IPO定价机制影响持续波动。
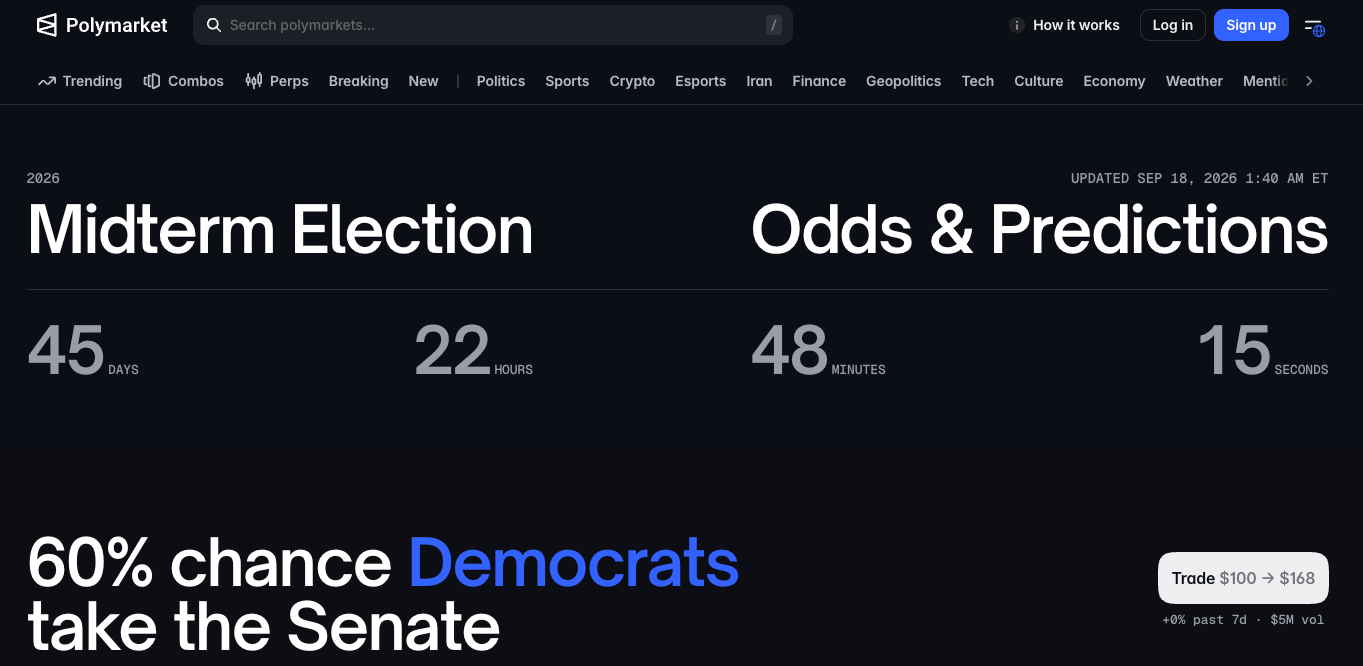
Polymarket长期暗示将发行代币$POLY,但自2025年10月多次表态后始终未兑现;伴随摩根大通断供、密集引入金融监管背景高管、收购持牌平台、推进IPO筹备及强化合规形象,其战略重心已转向传统金融基础设施路径,代币发行被无限期搁置。
文章揭露Anthropic等AI公司以‘AI末日’叙事制造安全焦虑,实则通过关联慈善基金、安全研究机构和媒体构建利益闭环,为自身IPO、融资及算力扩张服务;质疑其呼吁行业减速与加速商业化、扩大估值(2万亿美元)及算力投入(千亿美元)行为自相矛盾,并指出其对DeepSeek等开源模型的敌意源于竞争压力。
人形机器人行业在资本热捧下加速冲刺IPO,但商业化落地不足导致企业依赖关联交易虚增收入,引发对虚假营收、PMF缺失及技术鸿沟的广泛质疑;监管正提高上市门槛,要求持续性收入、减亏趋势或核心技术突破。
DeepSeek被曝筹备科创板IPO,已启动尽职调查但尚未签署正式辅导协议。公司近年密集融资、快速扩员、加大商业化投入,核心动因在于解决团队稳定性与股权激励问题,并借助资本力量加速AI基础设施建设与AGI研发,目标是成为国家AI战略级基础设施和下一代操作系统平台。
Anthropic即将启动估值高达2万亿美元的IPO,远超其5月9650亿美元估值,成为全球IPO市场新纪录,或将检验资本市场对AI热潮的承受极限;该进程牵动摩根士丹利、高盛等顶级投行激烈竞逐承销角色,并引发对其收入增速、技术落地及市场定价可持续性的深度审视。
优地机器人于9月9日在港交所上市,开盘股价涨超160%,市值逾155亿港元。该公司脱胎于UT斯达康,由卢鹰带领,聚焦商用服务机器人,主攻室内配送、清洁、无人零售等场景,已售出超11.46万台机器人,2025年营收3.18亿元,市占率8.9%居行业第三,获君联资本、阿里巴巴、云锋基金等多轮投资。
Pudgy Penguins代币PENGU单周暴涨近70%,主因CEO一条暗示IPO的神秘推文引发市场叙事升温;公司计划2027年前上市,目标成为NFT赛道首家上市公司,但代币与实际收入无绑定机制,IPO落地或导致代币价值叙事见顶。
具身智能行业在一年半内经历15轮叙事快速更迭,从年初机器人表演炫技、年中融资扩张、下半年进厂交付与量产落地,到2026年聚焦物理AI、世界模型、数据采集、商业化验证及密集IPO,折射出技术范式跃迁、资本高密度驱动与多场景饱和验证叠加下的产业加速演进,本质是‘快资本’与‘慢产业’错配催生的价值判断标准高频重置。
Anthropic在IPO招股书中提出30万亿美元的总体可寻址市场(TAM),远超美国全年GDP,声称涵盖AI可替代的所有人类工作;其当前年化营收约470亿美元,2028年目标仅2000亿美元,凸显估值逻辑高度依赖宏大市场假设;公司作为公益公司强调使命优先,却面临上市后盈利压力与员工动机考核的深层矛盾。
文章系统梳理了Binance、Kraken、OKX、Bitget、Gate、Coinbase、Backpack等主流中心化交易所(CEX)在加密股票领域的布局,涵盖真实股票交易、代币化证券(如bStocks、xStocks、rToken)、股票永续合约、Pre-IPO衍生品及CFD等四类核心产品形态,分析其底层结构、合规路径、交易机制与用户权益差异,指出CEX正加速向综合TradFi金融平台演进。
OpenAI在冲刺史上最大IPO的关键窗口期,解散专职评估灾难性风险的Preparedness团队,将安全职能拆分并入各业务线,同时多名高管离职、下一代模型Astra因网络安全风险被紧急叫停。此举标志其安全治理从独立监督转向商业优先,引发对AI治理退让与长期风险的担忧。
OpenAI在冲刺IPO前夕遭遇高管密集离职潮,2026年以来至少12名核心高管离开,涵盖运营、营收、产品、安全、伦理及硬件等关键岗位;与此同时,企业业务收入首次超过消费者业务,年化营收超400亿美元,但算力基础设施投入压力剧增,需依赖大规模外部融资支撑数据中心与芯片采购。